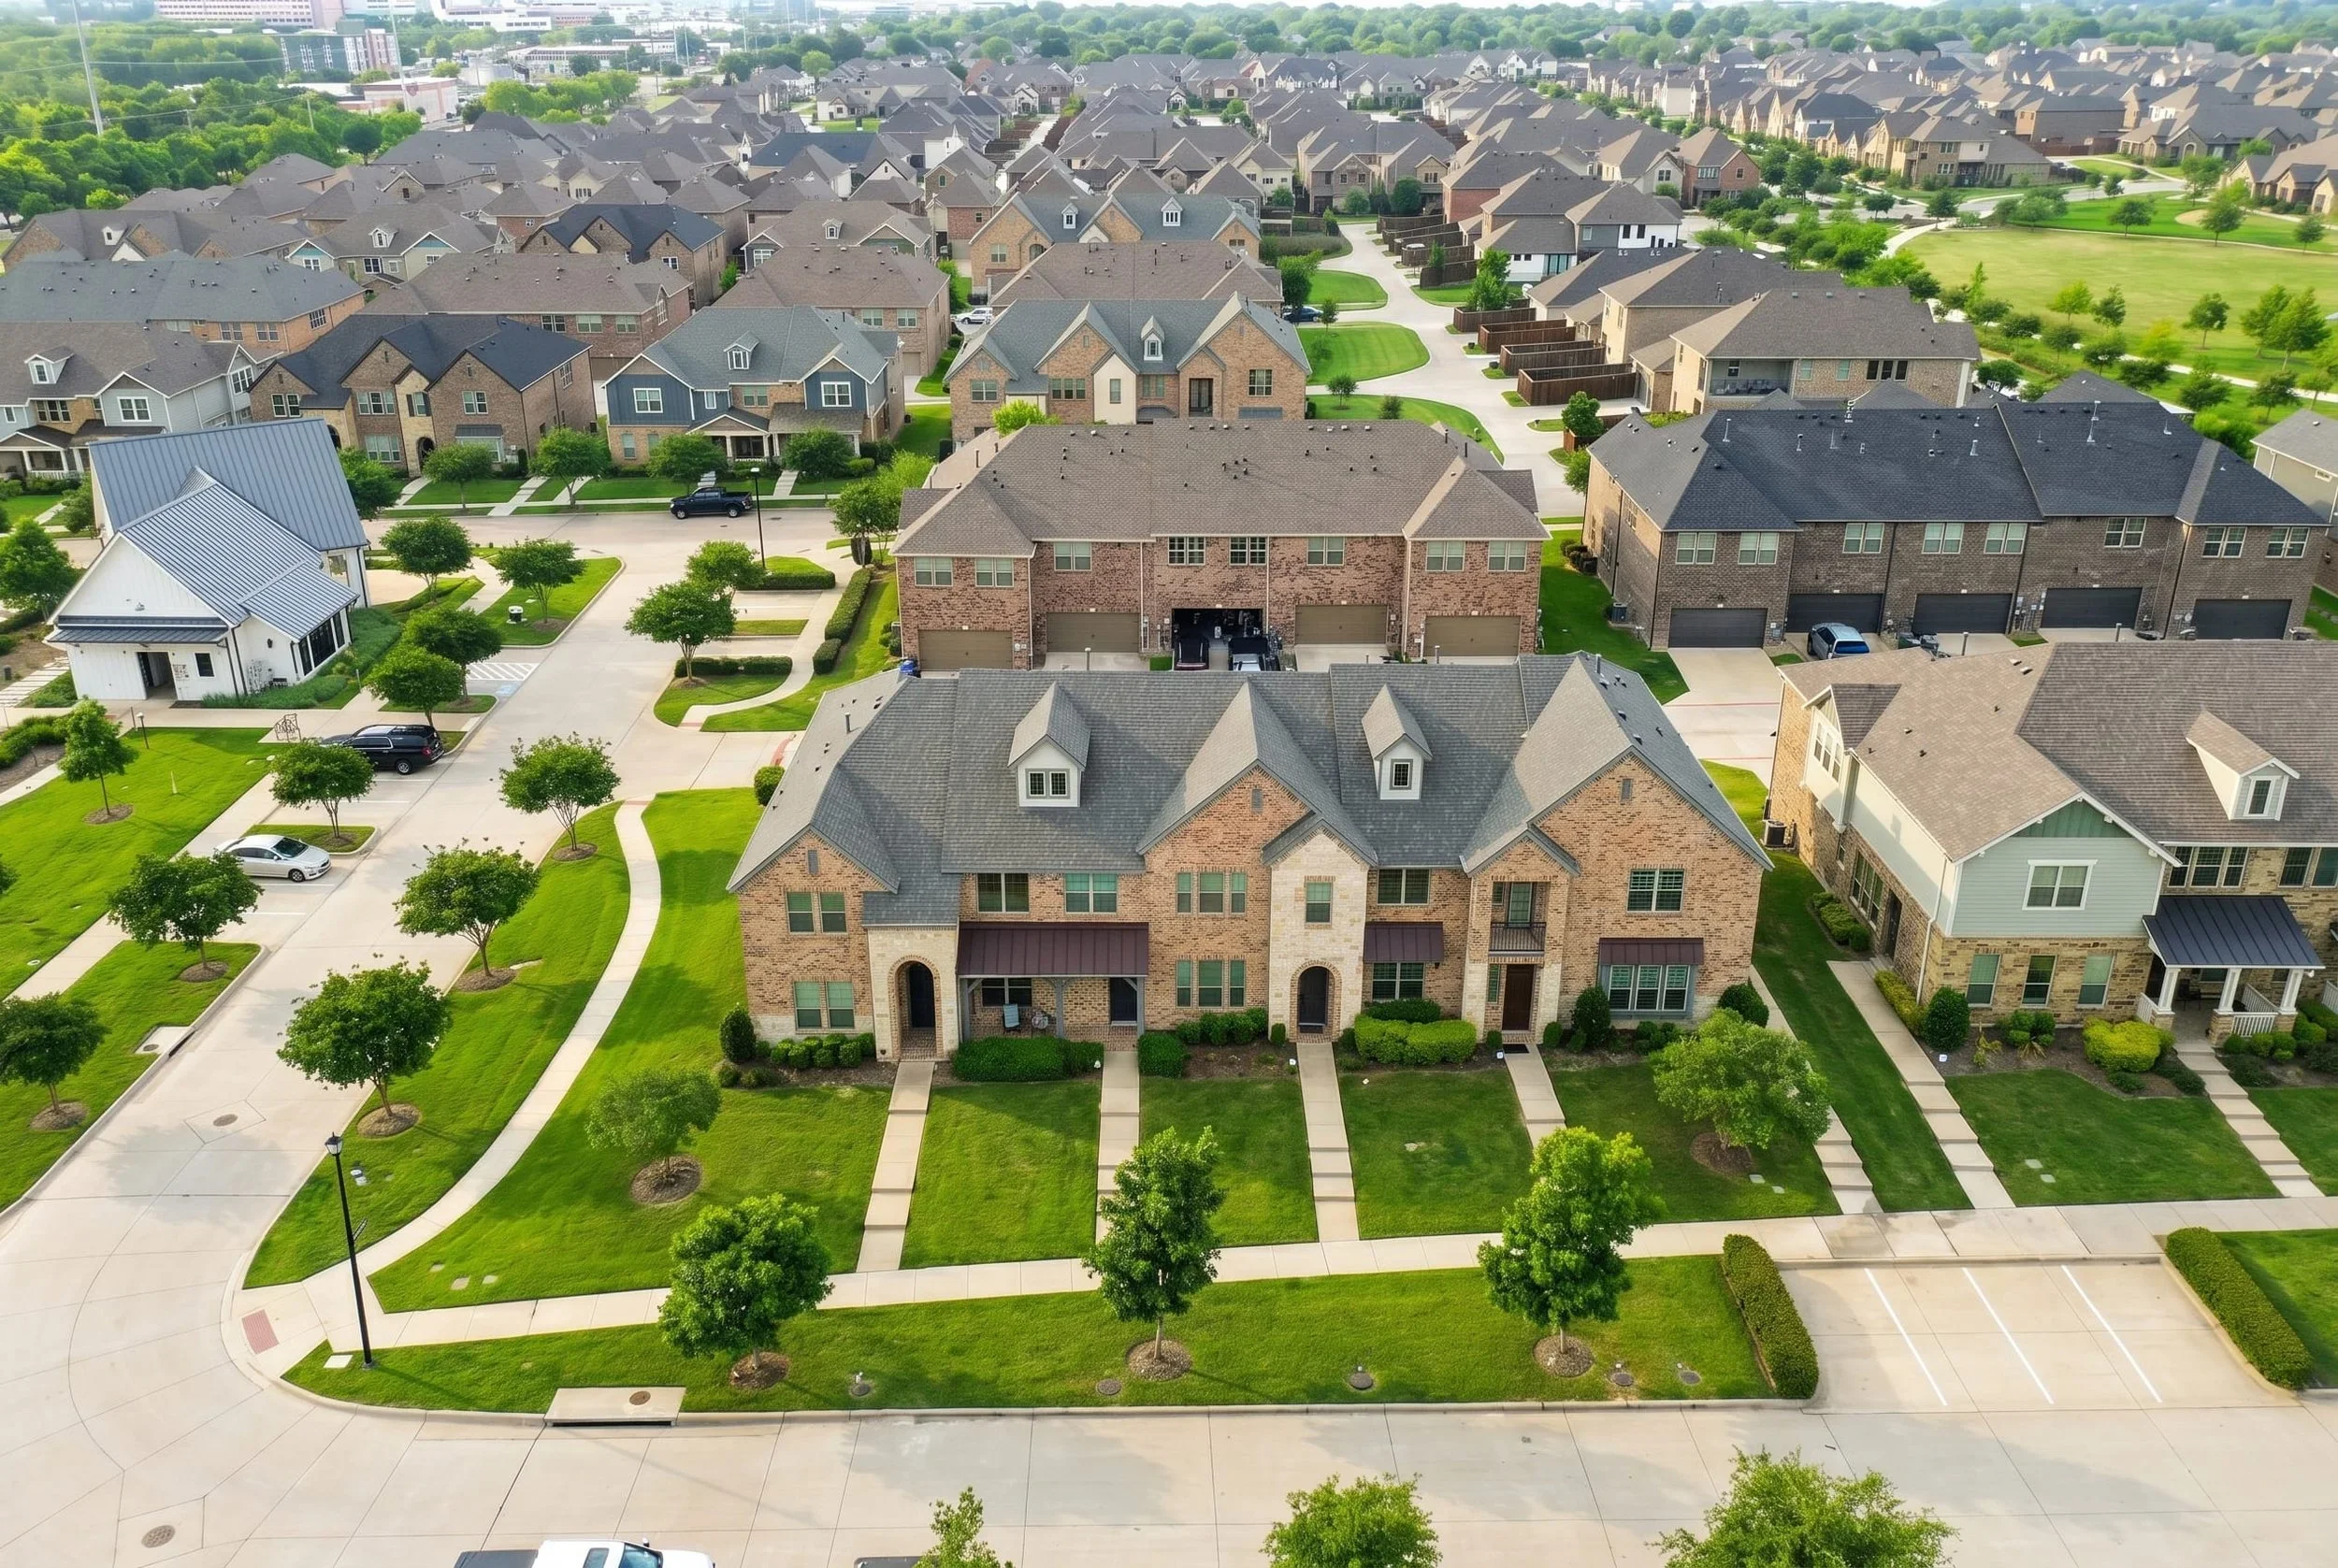
Bất động sản từ lâu đã là một trong những kênh đầu tư được nhiều người lựa chọn để xây dựng tài sản dài hạn. Đối với những nhà đầu tư muốn tạo nguồn thu nhập từ tiền thuê nhà đồng thời tích lũy giá trị sở hữu theo thời gian, việc mua nhà cho thuê tại Texas là một lựa chọn đáng cân nhắc.
Trong bối cảnh thị trường nhà ở có phần chậm lại và chi phí vay vốn vẫn là yếu tố cần quan tâm, người mua có thể có thêm thời gian để so sánh bất động sản, đánh giá cơ hội và thương lượng những điều khoản có lợi hơn.
Tuy nhiên, đầu tư nhà cho thuê không đơn giản chỉ là tìm được một căn nhà có giá tốt. Việc chuẩn bị tài chính, xây dựng chiến lược đầu tư rõ ràng và phân tích kỹ lưỡng bất động sản đều đóng vai trò quan trọng trong việc đưa ra quyết định đúng đắn.
Vậy tại sao nhà đầu tư nên cân nhắc mua nhà cho thuê vào thời điểm này, và cần chuẩn bị những gì trước khi bắt đầu?
1. Vì sao nên cân nhắc mua nhà cho thuê lúc này?
Có nhiều lý do khiến đầu tư bất động sản cho thuê trở thành một lựa chọn đáng để tìm hiểu.
Xây dựng tài sản dài hạn
Một trong những lợi ích chính của việc sở hữu nhà cho thuê là khả năng tích lũy vốn chủ sở hữu (equity) theo thời gian.
Khoản tiền thuê từ người thuê nhà có thể hỗ trợ thanh toán các chi phí sở hữu bất động sản, bao gồm tiền trả góp mortgage. Khi một phần khoản thanh toán mortgage được dùng để trả nợ gốc, phần vốn chủ sở hữu của chủ nhà có thể tăng dần.
Về lâu dài, đây có thể trở thành một phần quan trọng trong chiến lược xây dựng tài sản của nhà đầu tư.
Tạo nguồn thu nhập từ tiền thuê
Nhà cho thuê có thể mang lại một nguồn thu nhập bổ sung. Tùy thuộc vào giá thuê, điều khoản vay và các chi phí vận hành, khoản tiền thuê hàng tháng có thể giúp bù đắp một phần chi phí sở hữu bất động sản.
Không phải bất động sản nào cũng tạo ra dòng tiền dương (positive cash flow) mỗi tháng. Vì vậy, việc lựa chọn đúng căn nhà và hiểu rõ hiệu quả tài chính của khoản đầu tư sẽ giúp nhà đầu tư đưa ra quyết định phù hợp hơn.
Có thêm cơ hội thương lượng
Khi thị trường bất động sản chậm lại, người mua có thể có thêm thời gian để đánh giá và thương lượng trước khi đưa ra quyết định.
Thay vì phải vội vàng cạnh tranh với nhiều người mua khác, nhà đầu tư có thể so sánh giá bán, đề xuất người bán hỗ trợ chi phí (seller concessions), thương lượng chi phí sửa chữa và kiểm tra kỹ tình trạng căn nhà trước khi ký hợp đồng.
2. Chuẩn bị tài chính: Nền tảng của một khoản đầu tư thành công
Trước khi mua bất động sản đầu tư, nhà đầu tư cần đảm bảo tài chính đủ vững để trang trải cả chi phí mua ban đầu lẫn những khoản phát sinh trong quá trình sở hữu.
Có ba yếu tố quan trọng cần xem xét.
Chuẩn bị đủ vốn để hoàn tất giao dịch
Nhà đầu tư không nên chỉ tính đến khoản tiền trả trước (down payment). Ngân sách mua nhà cần bao gồm cả chi phí hoàn tất giao dịch (closing costs), chi phí sửa chữa ban đầu và những khoản phí liên quan khác.
Việc hiểu rõ tổng số tiền cần chuẩn bị sẽ giúp hạn chế áp lực tài chính sau khi hoàn tất giao dịch.
Duy trì quỹ dự phòng
Những khoản chi phí bất ngờ là điều khó tránh khỏi khi sở hữu nhà cho thuê. Người thuê có thể chuyển đi, căn nhà có thể bị bỏ trống trong một khoảng thời gian hoặc các thiết bị và hệ thống trong nhà có thể cần sửa chữa, thay thế.
Một khoản quỹ dự phòng sẽ giúp nhà đầu tư chủ động xử lý những tình huống này mà không gây ảnh hưởng quá lớn đến tài chính cá nhân.
Đánh giá dòng tiền hàng tháng
Trước khi quyết định mua, nhà đầu tư cần xem xét liệu thu nhập dự kiến từ tiền thuê có phù hợp với tổng chi phí sở hữu bất động sản và khả năng tài chính hiện tại hay không.
Mục tiêu không chỉ là đủ điều kiện để được ngân hàng chấp thuận khoản vay mortgage. Quan trọng hơn, nhà đầu tư cần đảm bảo mình vẫn có thể duy trì bất động sản ngay cả khi căn nhà tạm thời không có người thuê hoặc chi phí phát sinh tăng lên.
Mua được nhà mới chỉ là bước đầu — đủ khả năng duy trì và quản lý bất động sản mới là điều quan trọng.
3. Có tầm nhìn dài hạn và chiến lược đầu tư cụ thể
Đầu tư nhà cho thuê thường phù hợp hơn với những người có khả năng nhìn xa hơn lợi nhuận ngắn hạn.
Nhà đầu tư nên cân nhắc liệu mình có thể nắm giữ bất động sản trong ít nhất 3–5 năm hoặc lâu hơn nếu điều kiện thị trường chưa thuận lợi hay không.
Một chiến lược đầu tư dài hạn có thể mang lại một số lợi ích:
Có thêm thời gian tìm kiếm bất động sản phù hợp: Nhà đầu tư có thể lựa chọn kỹ lưỡng thay vì vội vàng đưa ra quyết định.
Thu nhập từ tiền thuê hỗ trợ chi phí sở hữu: Khoản tiền thuê hàng tháng có thể giúp thanh toán một phần mortgage và các chi phí khác.
Tích lũy vốn chủ sở hữu theo thời gian: Khi khoản nợ gốc mortgage giảm dần, phần vốn chủ sở hữu của chủ nhà có thể tăng lên.
Tuy nhiên, nhà đầu tư cần hiểu rằng không có gì đảm bảo giá trị bất động sản sẽ tăng hoặc căn nhà sẽ luôn có người thuê.
Một chiến lược thực tế cần tính đến khả năng nhà bị bỏ trống, chi phí bảo trì, những thay đổi của thị trường và trường hợp bất động sản mất nhiều thời gian hơn dự kiến để bán.
4. Làm thế nào để tìm được bất động sản đầu tư tốt?
Một căn nhà có giá bán hấp dẫn chưa chắc đã là một khoản đầu tư tốt. Nhà đầu tư cần nhìn xa hơn giá mua và đánh giá toàn bộ bức tranh tài chính của bất động sản.
Dưới đây là ba yếu tố quan trọng cần xem xét.
Thương lượng giá mua và điều khoản hợp đồng
Hãy tham khảo giá bán của những bất động sản tương tự trong khu vực để hiểu mức giá người bán đưa ra có phù hợp với thị trường hay không.
Tùy vào tình trạng căn nhà và hoàn cảnh của người bán, người mua có thể có cơ hội thương lượng giảm giá, yêu cầu người bán hỗ trợ chi phí, hỗ trợ chi phí sửa chữa hoặc đưa ra những điều khoản hợp đồng có lợi hơn.
So sánh các phương án vay
Cấu trúc khoản vay có thể ảnh hưởng đáng kể đến tổng chi phí đầu tư.
Nhà đầu tư nên so sánh các chương trình vay, lãi suất, khoản thanh toán hàng tháng và tổng số tiền phải trả trong suốt thời hạn vay.
Ngoài ra, cần tìm hiểu rõ các chương trình hỗ trợ tài chính hoặc những phương án thanh toán ưu đãi trong thời gian đầu, nếu có, trước khi đưa ra quyết định.
Phân tích tình trạng nhà và khả năng cho thuê
Trước khi mua, cần kiểm tra tình trạng thực tế của bất động sản và dự tính các chi phí vận hành.
Những khoản chi phí quan trọng có thể bao gồm:
Thuế bất động sản (property taxes).
Bảo hiểm nhà (homeowners insurance).
Phí HOA (nếu có).
Chi phí bảo trì và sửa chữa.
Chi phí quản lý bất động sản (nếu có).
Khoản thanh toán mortgage.
Chi phí phát sinh khi nhà không có người thuê.
Nhà đầu tư cũng nên tham khảo giá thuê của những căn nhà tương tự trong khu vực để xác định mức giá thuê thực tế.
Mục tiêu là đánh giá liệu thu nhập dự kiến từ tiền thuê có hợp lý so với tổng chi phí sở hữu và vận hành bất động sản hay không.
5. Khi nào chưa nên vội vàng mua nhà đầu tư?
Không phải cơ hội nào trên thị trường cũng phù hợp với tất cả nhà đầu tư.
Trong một số trường hợp, chờ đợi có thể là quyết định tài chính hợp lý hơn.
Bạn nên cân nhắc chưa mua nếu:
Chưa có quỹ dự phòng: Nếu không có đủ tiền tiết kiệm, những khoản sửa chữa bất ngờ hoặc thời gian nhà bị bỏ trống kéo dài có thể gây áp lực tài chính.
Cần thu hồi vốn trong thời gian ngắn: Bất động sản thường là khoản đầu tư dài hạn. Việc phải bán nhà quá sớm có thể không phù hợp với mục tiêu tài chính ban đầu.
Dòng tiền dự kiến chưa thuyết phục: Nếu thu nhập từ tiền thuê không đủ hợp lý để hỗ trợ các chi phí sở hữu, bạn nên xem xét lại khoản đầu tư.
Kiên nhẫn không có nghĩa là bỏ lỡ cơ hội. Đôi khi, chờ đến khi tài chính và chiến lược đầu tư được chuẩn bị tốt hơn sẽ giúp bạn đưa ra quyết định bền vững hơn.
6. Ba câu hỏi cần tự đặt ra trước khi xuống tiền
Trước khi đưa ra offer, hãy dành thời gian đánh giá khoản đầu tư thông qua ba câu hỏi quan trọng.
1. Tài chính đã sẵn sàng?
Bạn có đủ khả năng chi trả tiền down payment, closing costs, các chi phí duy trì và những khoản sửa chữa bất ngờ không? Bạn có thể tiếp tục duy trì căn nhà nếu không có người thuê trong một khoảng thời gian không?
2. Có thể nắm giữ bất động sản dài hạn?
Bạn đã sẵn sàng về tài chính và kế hoạch cá nhân để sở hữu căn nhà trong 3–5 năm hoặc lâu hơn nếu cần thiết chưa?
3. Đã phân tích toàn bộ thương vụ?
Bạn đã xem xét các điều khoản vay, tình trạng nhà, thuế, bảo hiểm, phí HOA, thu nhập dự kiến từ tiền thuê và những chi phí sở hữu khác hay chưa? Hay bạn chỉ đang tập trung vào giá mua ban đầu?
Nếu có thể tự tin trả lời những câu hỏi này, bạn sẽ có cơ sở tốt hơn để đánh giá liệu một bất động sản cho thuê có thực sự phù hợp với mục tiêu đầu tư của mình hay không.
Tóm lại
Đầu tư nhà cho thuê có thể là một phương thức giúp xây dựng tài sản dài hạn, tạo nguồn thu nhập bổ sung và tích lũy vốn chủ sở hữu theo thời gian. Tuy nhiên, thành công không chỉ phụ thuộc vào việc mua đúng thời điểm hay tìm được một căn nhà có giá thấp.
Những yếu tố quan trọng hơn bao gồm sự chuẩn bị tài chính, kỳ vọng thực tế, khả năng phân tích bất động sản và một chiến lược đủ linh hoạt để duy trì khoản đầu tư qua những biến động của thị trường.
Thị trường chậm lại có thể mở ra cơ hội cho những người mua đã chuẩn bị kỹ lưỡng và biết cách thương lượng. Nhưng khoản đầu tư tốt nhất cuối cùng vẫn là khoản đầu tư phù hợp với khả năng tài chính và mục tiêu dài hạn của bạn.
Trước khi đưa ra quyết định, hãy dành thời gian tìm hiểu các con số, đánh giá rủi ro và đảm bảo bạn đã sẵn sàng với những trách nhiệm khi trở thành chủ sở hữu bất động sản cho thuê.